「アメリカ駐在なら、お金が貯まるよ」
海外駐在が決まったとき、こんな話を聞いたことはありませんか?
海外赴任手当が付く。
会社が家賃を負担してくれる。
日本勤務より給与が増える。
会社によって制度は違いますが、海外駐在になると、日本勤務より可処分所得が増える人は少なくありません。
そのため、
「5年くらいアメリカに駐在したら、1,000万円くらい貯金できるのでは?」
「帰国するときには住宅購入の頭金くらいできているだろう」
そんな期待を持つ人もいると思います。
私もそうでした。
メーカー勤務でアメリカ駐在が決まった当時、
「数年間アメリカで働けば、かなりお金が貯まるだろう」
と思っていました。
ところが、約8年間のアメリカ駐在を終えて帰国するとき、現地口座に残っていたお金は約3,000ドル。
もちろん、日本側の資産などもあるので「8年間で3,000ドルしか貯金できなかった」という意味ではありません。
それでも、
「もっと計画的にやっていたら、かなり資産を残せたはず」
という後悔は今でもあります。
なぜ、収入面では恵まれやすいアメリカ駐在でも、お金が思ったほど貯まらなかったのでしょうか。
8年間の経験を振り返ると、その理由が見えてきました。
この記事では、
- アメリカ駐在でも貯金できない理由
- 駐在員がお金を使ってしまいやすいポイント
- お金が貯まる駐在員と貯まらない駐在員の違い
- 私がもう一度駐在するなら実践する貯金方法
- 駐在生活を楽しみながら資産を残す考え方
について、実体験をもとに紹介します。
これからアメリカ駐在へ行く人には、ぜひ私と同じ後悔をしないでほしいと思います。
結論:アメリカ駐在でも、何もしなければ貯金できない
最初に結論です。
アメリカ駐在はお金を貯めやすい環境ですが、駐在するだけで勝手にお金が貯まるわけではありません。
ここは大きな違いです。
海外駐在では、会社によって、
- 海外赴任手当
- 住宅補助
- 車両関連補助
- 子どもの教育費補助
- 一時帰国費用
- 医療保険
など、さまざまなサポートを受けられます。
日本では毎月10万円以上払っていた住宅費がほとんどかからなくなれば、それだけでも年間100万円以上の差になります。
さらに海外赴任手当などで収入が増えれば、
本来ならかなり貯金しやすい状態
になります。
ところが不思議なことに、収入が増えると支出も増えていきます。
私自身、それを経験しました。
8年間アメリカ駐在して、帰国時の現地口座は約3,000ドル
私はアメリカに約8年間駐在しました。
8年と聞くと、
「それならかなり貯まったでしょう?」
と思われるかもしれません。
ところが、帰国時に現地口座に残っていたのは約3,000ドルでした。
ブランド品を大量に買っていたわけではありません。
高級車を何台も乗り換えたわけでもありません。
ギャンブルで大金を使ったわけでもありません。
では、何に使っていたのか。
振り返ってみると、一番大きかったのは、
「アメリカにいる今しかできない経験」
でした。
旅行に行く。
レストランへ行く。
スポーツを観る。
買い物をする。
日本からではなかなか行けない場所へ行く。
一つひとつを見ると、ものすごい浪費には感じません。
問題なのは、それが8年間積み重なることです。
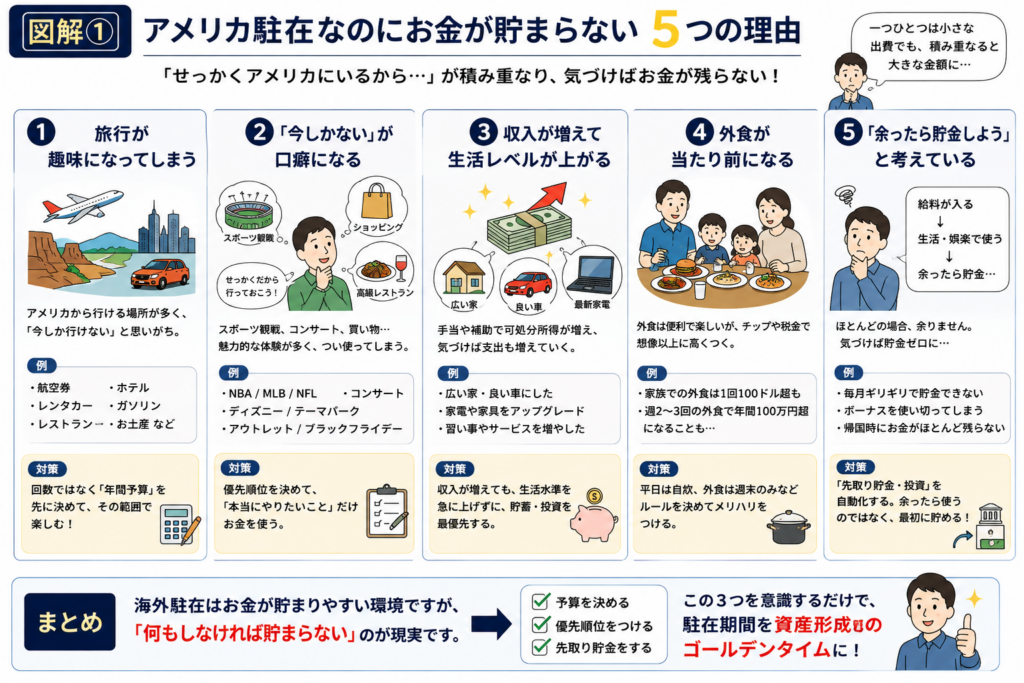
アメリカ駐在なのに貯金できない5つの理由
① 「せっかくアメリカにいるから」で旅行が増える
アメリカ駐在の大きな魅力の一つが旅行です。
ニューヨーク。
ラスベガス。
フロリダ。
グランドキャニオン。
イエローストーン。
ハワイ。
カナダ。
さらに足を延ばせば南米にも行けます。
日本から行こうとすると時間も費用もかかる場所へ、アメリカからなら比較的行きやすくなります。
私自身、年間4〜5回程度旅行することもありました。
そして旅行のたびに思います。
「せっかくアメリカにいるんだから、今行っておこう」
この考え自体が悪いわけではありません。
むしろ海外駐在だからこそできる経験は、積極的にしたほうがいいと思っています。
問題は予算を決めていなかったことです。
航空券、ホテル、レンタカー、ガソリン、食事、入場料、お土産。
家族旅行では、一度で数十万円かかることもあります。
大型旅行なら100万円近くなることもあります。
これを毎年繰り返せば、当然かなりの金額になります。
私がもう一度駐在するなら
「旅行を我慢する」のではなく、
年間の旅行予算を最初に決めます。
たとえば年間100万円までと決めたら、その範囲で行きたい場所に優先順位を付ける。
この方法なら駐在生活を楽しみながら、使いすぎも防げます。
② 「今しかできない」が積み重なる
旅行だけではありません。
アメリカには魅力的な体験がたくさんあります。
NBA。
MLB。
NFL。
ディズニー。
ミュージカル。
コンサート。
アウトレット。
高級レストラン。
ブラックフライデー。
最初は、
「一度くらい経験しておこう」
なのですが、それが少しずつ増えていきます。
海外駐在で怖いのは、一回の大きな浪費よりも、
数万円の「せっかくだから」が何年間も続くこと
だと思います。
もちろん、すべて我慢する必要はありません。
海外駐在は人生でも貴重な経験です。
大切なのは、
「何を経験したいのか」
「何にはお金を使わないのか」
を決めることです。
③ 収入が増えて生活レベルも上がる
これも駐在員が陥りやすいポイントです。
海外赴任手当が付く。
住宅費の負担が減る。
日本にいたときより自由に使えるお金が増える。
すると、
「これくらいなら大丈夫だろう」
という支出が増えていきます。
少し高いレストラン。
少し高いホテル。
少し良い家電。
少し良い車。
一つひとつは問題なく払えます。
だからこそ危険です。
人間は収入が増えると、それに合わせて生活水準も上がりやすくなります。
結果、
日本にいたときより収入は増えたのに、貯蓄率はそれほど変わらない
ということが起こります。
お金が貯まる駐在員は、収入が増えた分をそのまま生活費に回しません。
増えた分の一部を最初から貯蓄・投資へ回します。
④ アメリカの外食費を甘く見てしまう
アメリカ生活で意外と大きいのが外食費です。
料理そのものの価格に加えて、税金やチップがあります。
家族でレストランへ行けば、一度の食事で100ドル近くなることもあります。
週末の外食だけならまだしも、
「今日は疲れたから外食しよう」
「週末だから食べに行こう」
「友人家族と食事へ行こう」
と回数が増えていくと、年間ではかなり大きな金額になります。
仮に1回100ドルの外食を週2回すれば、
100ドル × 2回 × 52週
=年間10,400ドルです。
もちろん実際の金額は家庭によって違います。
ただ、小さな習慣が年間では大きな支出になることは意識しておいたほうがいいでしょう。
私も途中から、
平日はできるだけ自炊、外食は週末
というスタイルに変えていきました。
⑤ 「余ったら貯金しよう」と考えている
そして、一番大きな原因がこれです。
給料が入る。
生活費を払う。
旅行する。
外食する。
買い物する。
そして、
「余ったお金を貯金しよう」
と考える。
ところが、ほとんどの場合、余りません。
これは日本でもアメリカでも同じです。
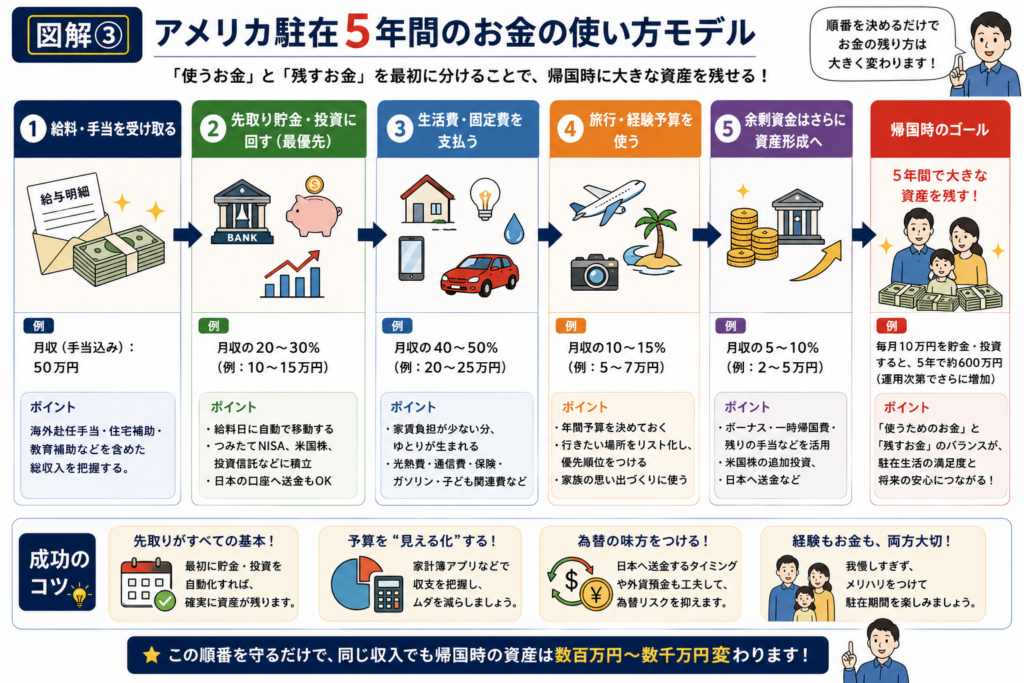
私がもう一度駐在するなら、
給料が入った時点で貯金・投資分を別にします。
たとえば、
給料
↓
先取り貯金・投資
↓
固定費
↓
旅行積立
↓
残ったお金で生活
という順番です。
「余ったら貯金」ではなく、
「貯金した残りで生活する」
に変えます。
アメリカ駐在では実際にいくら貯金できる?
アメリカ駐在では、実際にどれくらい貯金できるのでしょうか。
結論からいうと、駐在員だからといって必ず貯金が増えるわけではありません。
海外勤務手当や住宅補助などによって収入面で有利になる一方、旅行費用や外食費、車の購入費用など、駐在生活ならではの支出もあります。
また、駐在中の資産形成を考える際には、「銀行口座に残った貯金」と「投資を含めた総資産の増加」を分けて考えることが重要です。
私自身、約8年間のアメリカ駐在を経験しましたが、現地口座の残高だけでは駐在期間全体の資産形成を正しく評価できません。
大切なのは、年収の高さだけではなく、毎月いくら残せる仕組みを作るかということです。
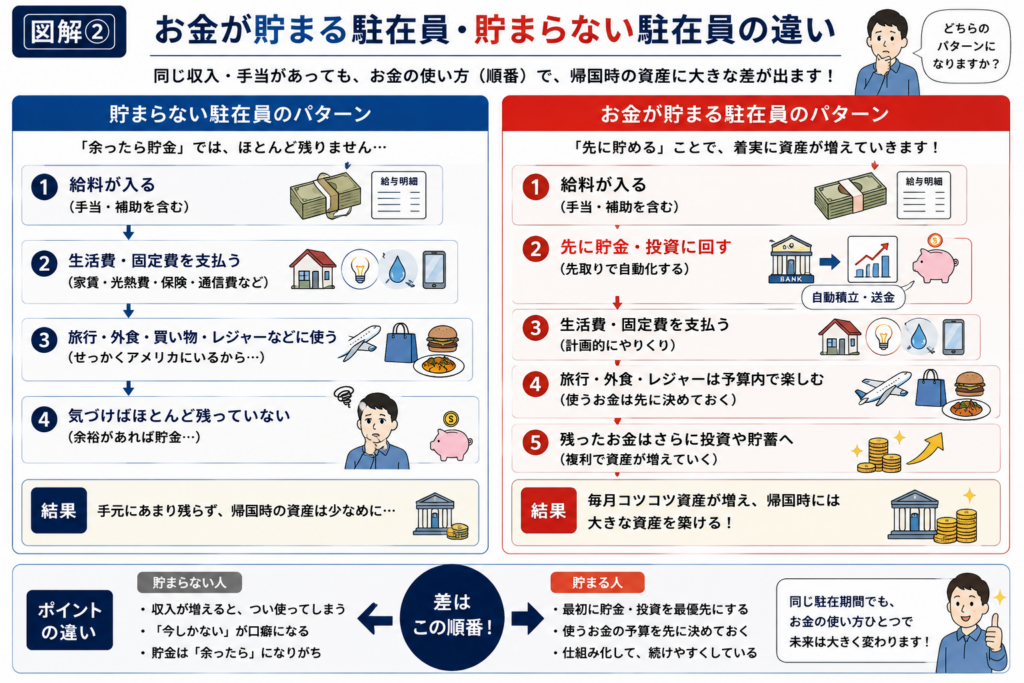
お金が貯まる駐在員・貯まらない駐在員の違い
では、同じように海外赴任手当を受け取っていても、なぜ帰国時の資産に差が出るのでしょうか。
大きな違いは、収入ではなく**「仕組み」**だと思います。
貯まらない人
給料
↓
生活・旅行・外食
↓
余ったら貯金
貯まる人
給料
↓
先取り貯金・投資
↓
旅行・生活予算
↓
残りを使う
この順番の違いです。
収入が同じでも、数年間続けばかなり大きな差になります。
唯一うまくいったと思うのは「車選び」
一方、8年間の駐在生活を振り返って、
「これはうまくいった」
と思うお金の使い方もあります。
それが車です。
私は約24,000ドルでSUVを購入し、帰国時には約20,000ドルで売却できました。
単純計算なら、購入価格と売却価格の差は約4,000ドルです。
もちろん税金、保険、メンテナンスなどは別途必要ですが、車両本体の値下がりをかなり抑えることができました。
アメリカでは中古車需要が強く、特に日本メーカーのSUVなどはリセールバリューが高いケースがあります。
駐在員の場合、
「いくらで買うか」だけではなく「帰国時にいくらで売れるか」
まで考えて車を選ぶことが重要です。
私がもう一度アメリカ駐在するなら絶対にやる5つのこと
もし今、もう一度アメリカ駐在をするとしたら、私は次の5つを実践します。
① 毎月の貯金・投資額を最初に決める
最優先です。
生活費を使った残りを貯めるのではなく、給料が入ったら先に資産形成へ回します。
② 年間旅行予算を決める
旅行を禁止する必要はありません。
むしろアメリカ駐在だからこそ旅行は楽しみたいです。
ただし、年間予算を決めます。
③ 駐在中の資産目標を決める
たとえば、
「5年間で1,000万円増やす」
など、自分なりの目標を設定します。
目標があるだけで、お金の使い方が変わります。
④ 車は売却価格まで考えて選ぶ
駐在終了時には車を売る可能性が高いので、リセールバリューも含めて選びます。
⑤ 経験にはしっかりお金を使う
ここも重要です。
資産形成だけを考えて、アメリカで何もしないのも違うと思います。
グランドキャニオンへ行った。
MLBを観た。
家族でロードトリップした。
こうした経験は、お金には代えられません。
だからこそ、
「使わない」のではなく、「使うところを決める」
ことが大切です。
海外駐在は「人生で一番お金が貯まる時期」にもなる
ここまで、
「アメリカ駐在でも貯金できない」
という話をしてきました。
ただし、海外駐在がお金の面で悪いという意味ではありません。
むしろ逆です。
会社の制度によっては、
住宅補助、海外赴任手当、教育費補助などを受けながら生活できます。
人生の中でこれほど資産形成しやすい期間は、それほど多くありません。
だから私は、
海外駐在は資産形成のゴールデンタイム
だと思っています。
問題は、そのゴールデンタイムに気付かないまま過ごしてしまうことです。
私自身、帰国してから、
「もう少し計画的に投資しておけばよかった」
「旅行予算を決めておけばよかった」
と思いました。
これから駐在する人には、同じ後悔をしてほしくありません。
まとめ:アメリカ駐在で貯金できるかは「仕組み」で決まる
アメリカ駐在だからといって、自動的にお金が貯まるわけではありません。
収入が増えても、
旅行。
外食。
買い物。
現地でしかできない経験。
こうした支出も増えていきます。
だから重要なのは、
「いくら稼ぐか」だけではなく「最初にいくら残すか」を決めることです。
私自身、約8年間アメリカで生活して、
もっと資産を増やせたはずだという後悔があります。
一方で、旅行や現地で経験したことまで後悔しているわけではありません。
大切なのは、
「駐在生活を楽しむこと」と「帰国後の資産を残すこと」のバランスです。
これからアメリカ駐在へ行くのであれば、
まず毎月の貯蓄目標を決めてみてください。
そして残ったお金で、アメリカでしかできない経験を思い切り楽しむ。
それだけでも、数年後の結果は大きく変わると思います。
次に読みたい記事
アメリカ駐在員の年収・手取りはどのくらい?
「そもそもアメリカ駐在になると収入はどのくらい増える?」という人はこちら。
アメリカ駐在では実際いくら貯金できる?
「5年間駐在したら資産はいくら増える?」を知りたい人はこちら。
海外駐在中に資産を増やすロードマップ
駐在期間を資産形成のゴールデンタイムにしたい人はこちら。