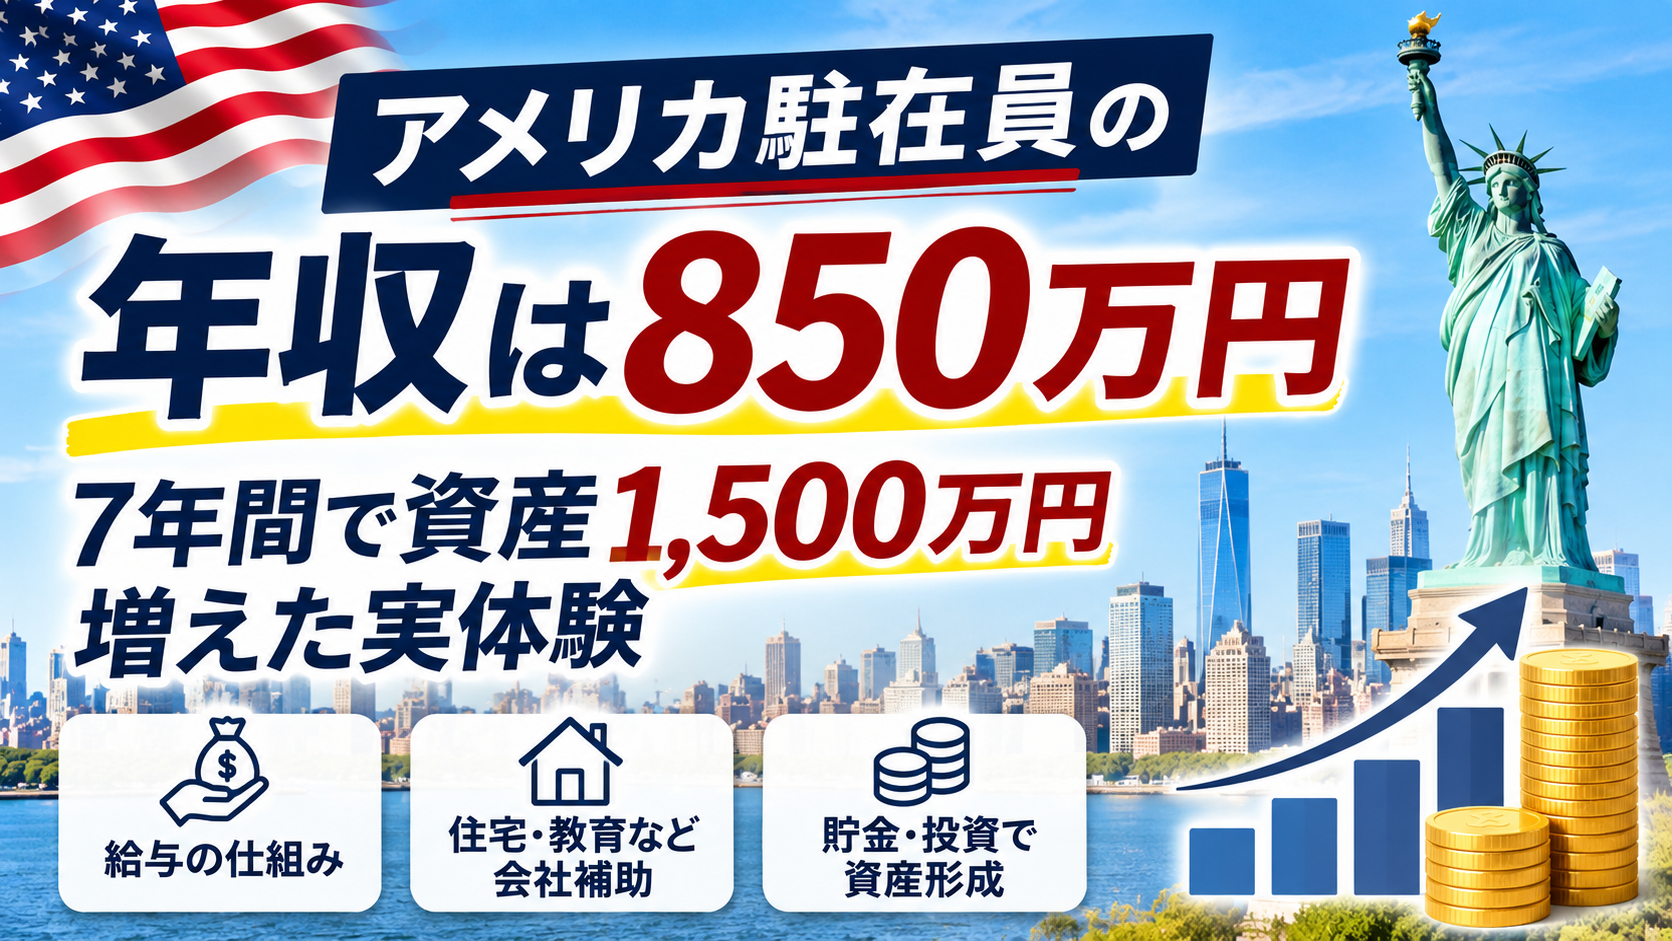
私の場合、アメリカ駐在時の年収は約850万円でした。
「海外駐在なのに、それくらい?」
と思うかもしれません。
しかし、住宅費や医療保険などの会社補助があったことで、日本で同じ850万円をもらう場合と比べて、家計に余裕が生まれました。
その結果、約7年間の駐在生活で、投資による運用益も含めて資産を約1,500万円増やすことができました。
もちろん、1,500万円すべてを給与から貯金したわけではありません。
それでも、海外駐在によって生活費の負担が軽減され、貯蓄や投資にお金を回しやすくなったことは、資産形成における大きなメリットだったと感じています。
海外駐在では年収だけでなく、住宅・医療・車・教育費などの会社負担まで含めて考えることが重要です。

海外駐在員の年収はいくら?
まず、一番気になるのが、
「海外駐在員になると年収はいくらになるの?」
ということだと思います。
ただ、これについて「海外駐在員なら年収○○万円」と一括りにするのは難しいです。
なぜなら、海外駐在員の給与は、
- 会社の規模
- 業界
- 年齢
- 役職
- 赴任国
- 家族構成
- 海外勤務規程
などによって大きく変わるからです。
例えば、30代の一般社員が海外駐在するケースと、40代の管理職が海外法人の責任者として赴任するケースでは待遇が違います。
さらに同じ会社でも、アメリカと東南アジア、中東などでは手当の考え方が違う場合があります。
そのため、
「海外駐在=必ず年収1,000万円以上」
と考えない方がいいでしょう。
私自身も「駐在員になった瞬間に年収がものすごく上がった」という感覚ではありませんでした。
むしろ実際に駐在して感じたのは、
年収より「会社が何を負担してくれるのか」の方が重要
ということでした。
海外駐在員の給料はどういう仕組み?
海外駐在員の給料は会社によって仕組みが異なります。
特に海外拠点の多い大企業と、海外駐在員がそれほど多くない中堅企業では制度が違うこともあります。
一般的には、日本での給与をベースにしながら、海外勤務に伴う手当や福利厚生が追加されます。
ここで重要なのが、
「給料として振り込まれるお金」と「会社が代わりに払ってくれるお金」は別物
ということです。
例えば、給与明細には住宅費300万円という数字は載っていなくても、会社が年間300万円相当の家賃を負担してくれているなら、それは家計にとって非常に大きなメリットです。
日本での基本給与
まずベースになるのが、日本勤務時の給与です。
例えば、
日本勤務時の年収:700〜800万円
だったとします。
そこに会社の制度に応じて海外勤務関連の手当などが加わります。
ただし給与の計算方法は会社によって違うので、自社の海外勤務規程を確認することが大切です。
海外勤務に関する手当
会社によっては、
- 海外勤務手当
- ハードシップ手当
- 単身赴任関連手当
- 子女教育関連補助
などがあります。
赴任国によって金額が変わるケースもあります。
そのためネット上で、
「駐在員なら月○万円の手当が出る」
という情報を見ても、そのまま自分に当てはめない方がいいでしょう。
一番確実なのは、会社の海外勤務規程を見ることです。
住宅費などの会社負担
そして、駐在員のお金を考えるうえで非常に大きいのが、
会社が直接負担してくれる費用
です。
例えば、
住宅費
医療保険
車関連費
教育費
一時帰国費
引っ越し費用
などです。
これらは必ずしも「年収」には表れません。
しかし、実際の家計には大きな影響があります。
海外駐在の待遇は「基本給与+海外勤務関連の手当+会社負担の福利厚生」で考えると分かりやすくなります。

この図のように、
基本給与+各種手当+会社負担
まで含めて初めて、本当の意味での「駐在待遇」が見えてきます。
だから私は、これから駐在する人には、
「年収はいくら上がりますか?」
だけではなく、
「駐在中は何を会社が負担してくれますか?」
と確認することをおすすめします。
私のアメリカ駐在時の年収は約850万円だった
ここからは、私自身のケースを紹介します。
私がアメリカに駐在していたときの年収は、
約850万円でした。
海外駐在員という言葉から、
「年収1,500万円くらいあるのでは?」
と想像していた人には、意外と普通に感じるかもしれません。
私自身も、
「駐在員になったから年収が倍になった」
という感じではありませんでした。
ただし、先ほど説明したように、年収850万円という数字だけでは実態を表せません。
海外駐在は「年収」より「可処分所得」が重要
海外駐在のお金を考えるうえで、ぜひ知っておいてほしいのが、
可処分所得、つまり「実際に自由に使えるお金」
という考え方です。
例えば、日本で年収850万円あったとしても、そこから生活するために、
住宅費
車関連費
医療費
保険
教育費
などを支払います。
当然、手元に残るお金は減ります。
ところが海外駐在では、これらの一部を会社が負担してくれる場合があります。
住宅費の差は特に大きい
例えば、日本で家賃や住宅ローンを月12万円支払っているとします。
年間では、
12万円 × 12か月=144万円
です。
駐在先の住宅費を会社が負担してくれれば、単純計算ではこの144万円相当の固定費負担が軽くなります。
さらに、
医療保険
車
ガソリン
教育費
などにも会社補助があれば、その差はさらに広がります。
だから、
年収850万円の日本勤務
と、
年収850万円+各種会社補助の海外駐在
は、同じ「850万円」でも意味が違います。
※図中の金額は仕組みを分かりやすく説明するための一例です。実際の自己負担額や会社補助は勤務先・赴任国・家族構成によって異なります。

ここは記事の中でも特に伝えたい部分です。
海外駐在では「年収がいくら増えたか」だけを見ない。
それより、
「会社負担を含めると、毎年いくら手元に残るのか」
を見ることが大切です。
なお、図3の金額はあくまでモデルケースです。
会社によって住宅費が全額負担ではなかったり、車や教育費が自己負担だったりするので、自分の会社の制度に置き換えて計算してみてください。
では、同じ年収850万円でも、日本勤務とアメリカ駐在で待遇はどのように違うのでしょうか。
主な生活費と会社補助の違いを比較表にまとめました。
日本勤務とアメリカ駐在の待遇比較
| 比較項目 | 日本勤務 | アメリカ駐在 |
|---|---|---|
| 年収 | 850万円(比較例) | 約850万円(実体験) |
| 住宅費 | 原則自己負担 | 会社補助あり |
| 医療保険 | 日本の制度を利用 | 会社による保険補助あり |
| 車の費用 | 原則自己負担 | 会社によって補助あり |
| 子どもの教育費 | 原則自己負担 | 会社によって補助あり |
| 一時帰国費用 | 原則自己負担 | 会社によって補助あり |
※年収850万円の日本勤務は比較用の仮定です。会社負担の内容は勤務先の規定によって異なります。
このように、同じ年収850万円でも、日本勤務とアメリカ駐在では実際の家計負担が大きく異なります。
特に住宅費は影響が大きく、例えば月12万円の家賃を会社が全額負担する場合、年間144万円もの支出を抑えられる計算になります。
もちろん、実際の補助額や自己負担額は会社の海外勤務規程によって異なります。
そのため、海外駐在の待遇を比較するときは、年収だけでなく、**「会社がどこまで生活費を負担してくれるのか」**を確認することが重要です。
為替だけで「今なら年収○○万円」と考えない方がいい
私がアメリカに駐在していた頃と現在では、ドル円の為替レートも違います。
そこで、
「当時850万円だったなら、今の為替ならもっと高いのでは?」
と思うかもしれません。
しかし、これは単純換算しない方がいいと思います。
海外駐在員の給与には、
為替レート
現地物価
会社の給与規程
税金
各種手当
などが絡みます。
これから海外駐在する方は、昔の駐在員の年収を現在の為替レートで換算するより、
自分の場合、日本円と現地通貨で毎月いくら受け取れるのか
を会社に確認する方が重要です。
家族帯同なら「給料以外」に確認したい費用がある
30代で妻や子どもを連れて駐在する場合、単身赴任とは家計がかなり違います。
特に次の4つは確認しておいた方がいいでしょう。
子どもの教育費
子どもがいる家庭なら非常に重要です。
現地校なのか。
日本人学校なのか。
インターナショナルスクールなのか。
そして、会社がどこまで負担してくれるのか。
教育費の補助内容によって、家計への影響はかなり変わります。
医療保険
アメリカ駐在なら特に重要です。
日本とアメリカでは医療制度が大きく異なります。
会社がどのような保険を用意してくれるのか。
家族も対象になるのか。
自己負担はいくらなのか。
給与額と同じくらい重要な確認事項です。
車
アメリカでは地域によって車が生活必需品です。
家族帯同の場合、夫婦それぞれに車が必要になることもあります。
会社が、
購入・リース費用
自動車保険
ガソリン代
などをどこまでサポートしてくれるのか確認しましょう。
一時帰国
意外と大きいのが、一時帰国の費用です。
本人だけ対象なのか。
妻や子どもも対象なのか。
何年に何回利用できるのか。
家族3〜4人分のアメリカ⇔日本の航空券となれば、かなりの金額になります。
海外駐在員はどれくらい貯金できる?
ここも非常に気になるところだと思います。
結論から言えば、
海外駐在はお金を貯めやすい環境になりやすい
と私は感じました。
ただし、注意してほしいことがあります。
「海外駐在になれば、自動的にお金が貯まる」わけではありません。
住宅費などの固定費を会社が負担してくれれば、確かに日本より貯金しやすくなります。
しかし、海外駐在には海外駐在ならではの出費があります。
実は海外駐在はお金を使いやすい
例えばアメリカに住んでいると、
「せっかくだからニューヨークに行こう」
「グランドキャニオンも見たい」
「NBAも一度は観戦したい」
「カンクンにも行ってみたい」
となります。
私もそうでした。
一つひとつは貴重な経験ですし、家族との思い出になります。
私も旅行自体を後悔しているわけではありません。
ただ、
「せっかく海外にいるから」
を繰り返していると、想像以上にお金を使います。
さらにアメリカでは、外食費も日本より高くなりやすく、チップも必要です。
つまり海外駐在は、
固定費が下がりやすい一方、娯楽費が膨らみやすい
という特徴があります。
アメリカ駐在7年間で総資産が約1,500万円増加|貯金と投資の実体験
私の場合、アメリカ駐在の約7年間で、総資産を約1,500万円増やすことができました。
ただし、この1,500万円は給与からの貯金だけではありません。株式投資などによる運用益も含めた資産の増加額です。
海外駐在中は、住宅費などの生活費を会社が負担してくれることで、投資や貯蓄に回せるお金を確保しやすい環境でした。
もちろん、投資には価格変動のリスクがあり、海外駐在をすれば誰でも同じように資産が増えるわけではありません。
それでも私にとって、アメリカ駐在は、家族との海外生活を楽しみながら資産形成にも取り組める貴重な機会でした。
「余ったら貯金」ではなく、最初に目標を決める
例えば5年間の海外駐在予定なら、
「5年間で1,000万円」
という目標を設定したとします。
年間では200万円。
月換算すると約16.7万円です。
そこで、
「毎月17万円を貯めて、残ったお金で生活する」
という考え方にします。
これなら、旅行へ行っても外食をしても、最低限の資産形成は継続できます。
逆に、
「毎月余ったお金を貯金しよう」
だと、意外と残りません。
私自身も、もっと早くこの考え方を持っていれば、
「もう少し資産を増やせたかもしれない」
と思うことがあります。
海外駐在は期間限定です。
だからこそ、最初にゴールを決めることが重要です。
海外駐在中に資産を増やすためには、貯金だけでなく、毎月の支出管理や投資の考え方も重要です。
私が実践している米国株投資や資産形成の考え方については、こちらの記事でも紹介しています。
▶ 米国株投資・仮想通貨のロードマップ|FIREを目指す資産形成

海外駐在前に人事へ確認しておきたい7つのお金
海外駐在が決まると、
「駐在員の平均年収」
をネットで検索したくなると思います。
私もそうでした。
でも今振り返ると、平均年収を調べるよりも、自分の会社の制度を確認する方がはるかに重要でした。
最低でも次の7項目を確認してみてください。
- 海外勤務中の給与はいくらになるのか
- 海外勤務関連の手当には何があるのか
- 住宅費はいくらまで会社負担なのか
- 医療保険は家族まで対象になるのか
- 子どもの教育費はどこまで補助されるのか
- 車・ガソリン・自動車保険の補助はあるのか
- 一時帰国費用は何年に何回、家族何人まで対象なのか
この7つが分かれば、
「海外駐在すると、実際に家計がどれくらい変わるのか」
がかなり見えてきます。
会社から海外勤務規程をもらえるのであれば、一度じっくり読んでみることをおすすめします。
年収がそれほど上がらなくても海外駐在にはメリットがある
海外駐在というと、どうしても、
「年収1,000万円を超えるのか?」
という数字に目が行きます。
でも実際に経験した私からすると、それだけで判断するのはもったいないと思います。
例えば、
年収900万円・住宅費自己負担
と、
年収850万円・住宅費会社負担
なら、後者の方が自由に使えるお金が多い可能性があります。
さらに、
医療保険
車
教育費
一時帰国
などの補助まで含めると差はさらに大きくなります。
「額面年収」ではなく「実質的な待遇」を見る。
これが海外駐在のお金を考えるうえで、私が一番伝えたいことです。
お金だけではない。海外駐在で得られたもの
もちろん、海外駐在のメリットはお金だけではありません。
私自身、赴任前は英語が得意ではありませんでした。
仕事の会議でも苦労しました。
電話で何を言っているのか分からない。
現地スタッフとの雑談についていけない。
自分の考えを英語でうまく伝えられない。
そんなことは何度もありました。
それでも長期間アメリカで働いたことで、
- 英語力
- 海外で仕事をする経験
- 異文化への対応力
- 家族との思い出
- お金に対する考え方
など、日本勤務だけでは得られなかったものをたくさん得ることができました。

駐在前は給料が気になってネットで検索していた私も、帰国してから振り返ると、
収入アップだけでは説明できない価値があった
と感じています。
まとめ|海外駐在は「年収」ではなく「実際に残るお金」で考えよう
海外駐在員の年収は、会社・役職・業界・赴任国・家族構成などによって大きく異なります。
そのため、
「駐在員なら年収○○万円」
というネット上の数字だけで、自分の待遇を判断するのはおすすめしません。
私自身、アメリカ駐在時の年収は約850万円でした。
それでも、
- 住宅費
- 医療保険
- 引っ越し費用
- ガソリン代
などについて会社のサポートがあり、日本勤務時代よりも自由に使えるお金は増えました。
そして約7年間の駐在を通じて、約1,500万円の資産を作ることができました。
これから家族帯同で海外駐在する方に伝えたいのは、
年収だけで一喜一憂しなくていい
ということです。
会社から給与条件を提示されたら、
「いくらもらえるのか」
だけではなく、
「何を自分で払わなくていいのか」
まで確認してください。
住宅、医療、教育、車、一時帰国。
ここまで含めて初めて、本当の駐在待遇が見えてきます。
そして駐在が始まったら、できれば最初に貯蓄目標を決めておく。
海外駐在は、家族にとって大きな挑戦です。
同時に、キャリアだけでなく資産形成という意味でも、大きなチャンスになり得ます。
せっかくの数年間。
家族との海外生活を楽しみながら、帰国したときに、
「経験も資産も増やせた」
と思える駐在生活にしていきましょう。
次に読むおすすめ記事
海外駐在のお金についてもっと知りたい方はこちら。
▶ 海外駐在なのにお金が貯まらない人の特徴

▶ 海外駐在中に資産を増やす方法

▶ 海外駐在前にやっておいてよかった英語準備